


Źródło: thelawreviews.co.uk

Wstęp
Produkcja energii w Brazylii' już teraz pochodzi głównie ze źródeł odnawialnych. Elektrownia wodna stanowi 61 proc. krajowej mocy zainstalowanej, a obecnie pracuje łącznie 109 GW.2
Scenariusz ten stwarza konieczność dywersyfikacji źródeł energii, ponieważ poziom dominacji obecnie elektrowni wodnych ma niestety również swoje wady. Susze, w połączeniu z brakiem wystarczających alternatywnych źródeł energii, doprowadziły w niedalekiej przeszłości do skoków cen spot energii, co miało miejsce w latach 2013 i 2014, kiedy kryzys finansowy, znany jako spór o współczynnik skalowania wytwarzania, dotknął wszystkich elektrowni wodnych i do tej pory nie został całkowicie rozwiązany.
Rzeczywiście, oczekuje się, że w drugiej połowie 2021 roku operator systemu będzie stale wykorzystywał dyspozycje do wytwarzania energii termoelektrycznej, a nawet istnieje ryzyko, że w niektórych regionach zostaną wprowadzone środki racjonowania mocy, aby poradzić sobie z bardzo niskim poziomem hydroelektrowni zbiorniki.
Co więcej, potencjalne elektrownie wodne stają się coraz rzadsze i coraz bardziej oddalone od rynku konsumpcyjnego, głównie w Amazonii, gdzie potencjalny wpływ na środowisko, jeśli nie uniemożliwia całkowicie rozwoju nowych projektów, oznacza, że elektrownie nie w pełni korzystają z lokalizacji' możliwości mocy wyjściowej. Obecnie na przykład duże projekty zrealizowane niedawno w regionie, takie jak Belo Monte (11 233 MW), zostały zaprojektowane jako elektrownie przepływowe, które mają małe zbiorniki w celu ograniczenia wpływu na środowisko, ale z drugiej niższą moc wyjściową niż mieliby, gdyby mieli większe tamy, a ich zdolność do oszczędzania wody w bardziej suchych porach roku jest ograniczona.
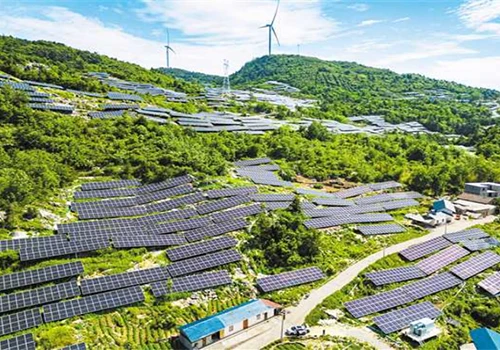
W ostatnich latach bardziej reprezentatywne stały się niewodne źródła odnawialne – wiatr odpowiada za 38 proc., słoneczna 19 proc. obecnie budowanej mocy zainstalowanej, podczas gdy budowane konwencjonalne elektrownie wodne stanowią 1 proc.3Ten trend ma się utrzymać w przyszłości.
Przegląd roku
Brazylijski sektor energii odnawialnej nadal przyciąga nowe inwestycje w zdrowym tempie, pomimo niewielkiego tempa wzrostu PKB, z jakim boryka się kraj od 2014 roku. energii i jest to jurysdykcja bardzo otwarta na inwestycje zagraniczne.
Poniższe ogłoszenia i transakcje ilustrują stałą atrakcyjność brazylijskiego sektora energii odnawialnej:
Po wycofaniu się z działalności dystrybucyjnej w Brazylii poprzez sprzedaż AES Eletropaulo i AES Sul, AES dokonała znacznej ekspansji na odnawialne źródła energii, nabywając od Renova Energy kompleks energetyki wiatrowej Alto Sertao 2 (600 milionów reali) i budując 1,1 GW od podstaw projekty wiatrowe w Rio Grande do Norte są jak dotąd najważniejszymi przejęciami.4
Międzynarodowe firmy Big Oil, takie jak Shell, Equinor i BP, zaczęły szukać i kupować odnawialne źródła energii. Equinor wszedł w spółkę joint venture z zaprzyjaźnioną norweską firmą Scatec Solar w celu rozwoju klastra słonecznego Apodi o mocy 162 MW i innych nowych projektów wytwarzania energii słonecznej, a także utworzył spółkę joint venture z Micropower Comerc w celu opracowania projektów magazynowania energii.5
Atlas Renewable Energy kontynuuje silną pozycję w sektorze wytwarzania energii słonecznej, po uzyskaniu kredytu w wysokości 67 mln USD na budowę elektrowni słonecznych w północno-wschodniej Brazylii w celu dostarczania energii w ramach 15-letniej umowy zakupu energii (PPA) z Dow Chemicals . Transakcja jest uważana za jedno z pierwszych finansowania brazylijskiego projektu fotowoltaicznego wyłącznie w dolarach amerykańskich. Mimo stosunkowo niewielkich rozmiarów transakcji, jest ona dosyć innowacyjna, ponieważ długoterminowa umowa PPA jest również denominowana w walucie obcej.
Izba Komercjalizacji Energii Elektrycznej (CCEE), prywatna izba rozliczeniowa non-profit dla brazylijskiego sektora elektroenergetycznego, uzyskała 15,3 mld reali pożyczki od konsorcjum kierowanego przez BNDES, brazylijski państwowy bank rozwoju, na uruchomienie programu wsparcia finansowego dla Brazylia' sektor elektroenergetyczny w obliczu kryzysu Covid-19. Program wsparcia został zaprojektowany w celu wspierania stabilności sektora poprzez zapewnienie większej płynności brazylijskim firmom dystrybucyjnym energii, które borykają się z trudnościami finansowymi podczas pandemii Covid-19, z szacowaną średnią stratą przychodów w sektorze o 6,3 procent od czasu koronawirusa wybuch.
Oprócz tego, obecnie trwa prywatyzacja Eletrobras, największej firmy elektroenergetycznej w Ameryce Łacińskiej (i 16. największej firmy na świecie), odpowiedzialnej za ok. 31 proc. mocy wytwórczych, 47 proc. przesyłu i 7 proc. procent dystrybucji energii elektrycznej w Brazylii. Propozycja ma na celu zmniejszenie udziału Związku Brazylijskiego' w stolicy Eletrobras, a w konsekwencji demokratyzację na Giełdzie Papierów Wartościowych.6
Ponadto na brazylijskim kongresie omawiane są zmiany w prawie, które mogą ułatwić udzielanie pożyczek międzynarodowych w transakcjach czysto krajowych, poprzez rozszerzenie listy przypadków, w których umowy między brazylijskimi podmiotami mogą być powiązane z walutą obcą (obecnie istnieją ograniczenia, które poważnie ograniczają transakcje walutowe na rynku krajowym).
Poza powyższymi, tradycyjni członkowie rynku, tacy jak Omega Energia, Cobra, Atlantic Renováveis, CPFL Renováveis nadal prosperują dzięki nowym projektom wytwarzania energii wiatrowej i słonecznej.
Trzy nowe aukcje energii (aukcje A-3, A-4 i A-5, objaśnienie terminologii w rozdziale III.ii) zaplanowano na drugą połowę 2021 r.7i oczekuje się, że zapewnią kolejny impuls dla nowych projektów wytwarzania energii wiatrowej i słonecznej na skalę przemysłową.
Polityka i ramy regulacyjne
iTło polityki
Całość brazylijskiego sektora energetycznego (w tym energetyki odnawialnej) charakteryzuje się centralnym planowaniem. Dlatego rząd i regulatorzy mają duży wpływ na rozwój rynku. Na przykład organy rządowe i regulacyjne będą kierować ekspansją wytwarzania poprzez określanie, jakie nowe aukcje energii zostaną przeprowadzone i jakie będą obowiązywać limity cenowe oraz jakie nowe instalacje przesyłowe zostaną wystawione na przetarg i zbudowane (rozbudowa generacji w Brazylii w dużej mierze zależy odparis passurozbudowę zdolności przesyłowej sieci przesyłowej).
Oprócz scentralizowanego planowania sektora energetycznego, zachęty rządowe, takie jak dotowane taryfy sieciowe i zwolnienia podatkowe od transakcji energetycznych lub sprzętu (patrz sekcja III.ii na temat zachęt), były bardzo ważne, jeśli nie kluczowe, dla tworzenia odnawialnych źródeł energii. konkurencyjny w Brazylii.
iiRamy regulacyjne
Organy i agenci instytucjonalni
Poniżej znajdują się odpowiednie instytucje w brazylijskim sektorze energetycznym:
Ministerstwo Górnictwa i Energii (MMŚ) – organ rządowy odpowiedzialny za podstawowe polityki i decyzje, w tym ustalanie i definiowanie podstawowych warunków nowych aukcji energii i ofert koncesyjnych.
Narodowa Agencja Energii Elektrycznej (ANEEL) – niezależna agencja odpowiedzialna za regulacje sektorowe, przygotowywanie nowych regulaminów przetargów na aukcje energii i umów PPA, definiowanie taryf sieciowych, nadzorowanie umów koncesyjnych i zezwoleń na wytwarzanie, egzekwowanie przestrzegania przepisów i nakładanie kar oraz inne działania dyscyplinarne.
Operator Systemu Krajowego (ONS) – niezależny operator systemu odpowiedzialny za działanie i zarządzanie siecią krajową (z wyjątkiem niektórych regionów Amazonii, Brazylia jest połączona na poziomie krajowym) oraz za wprowadzenie i egzekwowanie procedur sieciowych, w tym ocenę wykonalności połączeń projektów energetycznych.
Izba Komercjalizacji Energii Elektrycznej (CCEE) – rynek mocy organizowany jest przez CCEE, które pełni funkcję administratora zarówno nowych aukcji energii, jak i rynku spot (i podobnie jak ONS jest podmiotem prywatnym utworzonym i zarządzanym przez firmy z sektora energetycznego i regulowane przez ANEEL). CCEE mierzy zagregowane zużycie i wytwarzanie w czasie rzeczywistym, prowadzi rachunki rynkowe i rozlicza transakcje na rynku kasowym.
Energy Research Company (EPE) – spółka Skarbu Państwa przy MME odpowiedzialna za definiowanie planów rozbudowy przesyłu i wytwarzania oraz określanie i ustalanie wymagań technicznych, jakie muszą spełniać projekty, aby zakwalifikować się do nowych aukcji energii.
Mapa drogowa pozwoleń i rozwoju
Zezwolenie na wytwarzanie energii
Podczas gdy energetyka wodna o mocy powyżej 50 MW, działalność przesyłowa i dystrybucyjna podlega umowom koncesyjnym,8wytwarzanie energii wodnej o mocy poniżej 50 MW (małe elektrownie wodne (PCH)) oraz wytwarzanie innej niż hydroenergetyczna dowolnej zainstalowanej mocy (w tym energia słoneczna, wiatrowa, gazowa, biomasa i ogólnie źródła ciepła) podlegają zezwoleniom.9
Koncesje są bardziej regulowane niż zezwolenia i aktywa, co oczywiście jest zwracane do rządu po zakończeniu koncesji.10Koncesje i zezwolenia mogą mieć okres do 30 lat i są odnawialne według uznania rządu'.11
Pole gry regulacyjnej dla wytwórców energii odnawialnej jest stabilne iw niedalekiej przeszłości nie nastąpiły żadne znaczące zmiany w podstawach branży.
W przypadku projektów sprzedających moc w nowych aukcjach energii autoryzacji na wytwarzanie energii udziela MME, natomiast ANEEL jest podmiotem udzielającym autoryzacji projektom rozwijanym do funkcjonowania na wolnym rynku energii (strukturę rynku mocy omówiono w dalszej części).
Licencje środowiskowe
Brazylia ma surowe przepisy dotyczące ochrony środowiska, co sprawia, że rozwój projektu wytwarzania podlega potrójnemu procesowi licencjonowania:12od greenfield do komercyjnej działalności, projekt musi być złożony i spełniać odpowiednie wymagania dotyczące wydania:
tymczasowe zezwolenie, które pozwoli przedsiębiorcy na kontynuowanie rozwoju projektu i wykaże, w razie potrzeby (na przykład w aukcjach energii), że projekt jest opłacalny z punktu widzenia ochrony środowiska;
koncesję na instalację, która będzie uprawniała do budowy projektu wytwarzania; oraz
koncesja uprawniająca do komercyjnej eksploatacji elektrowni.
Inne zezwolenia
W zależności od cech projektu i lokalizacji mogą być wymagane inne pozwolenia, takie jak pozwolenia na korzystanie z przestrzeni powietrznej (jeśli projekt jest zlokalizowany na obszarach, na których bezpieczeństwo ruchu lotniczego jest problemem) lub w ich pobliżu), blokady górnicze (jeśli projekt znajduje się w granicach terenu praw górniczych posiadanych przez osoby trzecie) oraz oznaczeń użyteczności publicznej, w celu wymuszenia stworzenia drożności dla linii przesyłowych (gdy spółka projektowa nie jest w stanie uzgodnić warunków polubownych z sąsiednimi właścicielami gruntów).
Rynki energii
Komercjalizacja energii w Brazylii jest podzielona na dwa główne środowiska rynkowe: środowisko regulowane i środowisko wolnorynkowe.13
Całość rynku energii jest organizowana przez CCEE. Ceny energii określane są na warunkach wolnorynkowych: na rynku regulowanym wytwórcy sprzedają swoją moc na aukcji dystrybutorom po cenach, które uznają za odpowiednie; a na wolnym rynku wytwórcy będą zawierać swobodnie negocjowane umowy. ANEEL ustala jedynie taryfy dystrybucyjne i przesyłowe.
Ceny w umowach PPA podlegają na ogół corocznym korektom o inflację. Aukcyjne umowy PPA zawierają warunki umożliwiające przegląd cen w przypadku, gdy nowe opodatkowanie lub przepisy wpłyną na ceny energii. Strony mogą swobodnie negocjować warunki zmiany cen w wolnorynkowych umowach PPA.
Regulowane umowy PPA
Rynek regulowany opiera się na aukcjach mocy, w których z reguły projekty wytwórcze typu greenfield sprzedają moc do przyszłej dostawy (nowe aukcje energii, zwane odpowiednio aukcjami A-3 i A-5, są przeprowadzane trzy lub pięć lat przed terminem dostawy energii ma się rozpocząć), w drodze umów PPA na okres od 15 do 25 lat, wynikających z aukcji prowadzonych wspólnie przez ANEEL, EPE i CCEE. Rząd może również, według własnego uznania, ogłosić aukcje dla już działających wytwórców (non greenfield).
W środowisku regulowanym energia jest kupowana albo przez pulę dystrybutorów, albo, gdy aukcja dotyczy'rezerwa energii' umowy, przez kraje Europy Środkowo-Wschodniej. Aukcje grupują wytwórców razem po stronie sprzedającej, konkurując ze sobą ceną sprzedaży energii do puli dystrybutorów. Dystrybutorom z mocy prawa wolno kupować energię wyłącznie w środowisku regulowanym, z wyjątkiem 10% ich zapotrzebowania na energię, które można nabyć na wolnym rynku z zakładów generacji rozproszonej (małe generatory podłączone do dystrybutorów' własna siatka).
Ilość energii potrzebnej puli dystrybutorów pozostaje tajemnicą do końca aukcji. Oferty nie mogą być wyższe niż cena górna określona przez MME. Ofertę wytwórcy stanowi moc wyjściowa zgłoszona przez wytwórcę na potrzeby przystąpienia do aukcji wraz z ceną, po której wytwórca oferuje tę moc (ale wybór odbywa się wyłącznie na podstawie ceny) . Nie ma znaczenia, czy pewna ilość energii jest dostarczana przez dwa duże projekty, czy przez 20 mniejszych projektów.
Aby kwalifikować się do udziału w aukcji na rynku regulowanym, projekt wytwarzania musi zostać wcześniej poddany procesowi kwalifikacji technicznej, który jest przeprowadzany przez EPE. Zarządzenie nr 21/2008 MME określa następujące wymagania dotyczące kwalifikacji technicznej projektu wytwarzania:
rejestracja projektu w ANEEL: rejestracja ta ma na celu poinformowanie ANEEL, że przedsiębiorca opracowuje projekt energetyczny i upoważnienie przedsiębiorcy do podjęcia wszelkich niezbędnych działań przed osobami trzecimi, takich jak składanie wniosków o pozwolenia środowiskowe, opinie dostępowe itp.;
przewidywany harmonogram prac budowlanych, w tym terminy wydania stosownych pozwoleń środowiskowych, przyłączenie do sieci, próby ukończenia i komercyjnej eksploatacji elektrowni;
memorandum opisowe zawierające kompleksowy opis techniczny, ekonomiczny i środowiskowy projektu;
budżet projektu;
dokumentacja potwierdzająca zabezpieczenie przez przedsiębiorcę praw do gruntu pod budowę i eksploatację projektu (z wyjątkiem PCH, którym przysługuje wywłaszczenie gruntów pod zbiornik i elektrownię);
poświadczanie pomiarów wiatru i szacunkowej rocznej produkcji energii projektów wiatrowych, wydawane przez niezależną jednostkę certyfikującą;
opinia o dostępie;
pozwolenia wodnoprawne dla PCH i elektrociepłowni;
pozwolenia środowiskowe mające zastosowanie do projektu;
badania środowiskowe sporządzone na potrzeby wniosku o pozwolenie środowiskowe;
w przypadku elektrowni termoelektrycznych (takich jak biomasa i biogaz), dowód na zdolność instalacji' do przechowywania wystarczającej ilości materiałów palnych do ciągłej pracy przy mocy nominalnej;
w przypadku PCH, podstawowy projekt zakładu lub projekt modernizacji lub remontu zakładu zatwierdzony przez ANEEL;
w przypadku projektów fotowoltaicznych – poświadczenie danych solarymetrycznych przez niezależną jednostkę certyfikującą; oraz
w przypadku projektów wiatrowych oświadczenie, że turbiny, które mają zostać rozmieszczone, będą nowe.
Gdy projekt zostanie uznany przez EPE za zakwalifikowany technicznie, będzie dopuszczony do udziału w aukcjach rynku regulowanego. Podmiot biorący udział w aukcjach musi spełnić określone wymogi prawne, podatkowe i finansowe określone w obowiązującym przetargu' publiczne zapytanie ofertowe, takie jak minimalna wartość netto odpowiadająca 10 procentom projektu' budżet i wymóg wniesienia wadium w wysokości odpowiadającej 2,5% całkowitej inwestycji wymaganej dla projektu (w przypadku wygranej aukcji należy wnieść wadium w wysokości 10% tej kwoty zastąpić wadium).
Jeśli projekt odniesie sukces w sprzedaży energii na aukcji, MME wyda zezwolenie na wytwarzanie i budowa musi się rozpocząć. Jeśli przedsiębiorca zdoła zakończyć projekt przed terminem rozpoczęcia dostaw energii, może sprzedać energię wytworzoną przed tym terminem na wolnym rynku.
Jeśli budowa projektu nie zostanie zakończona w terminie, wytwórca musi zakupić energię na wolnym rynku, aby wypełnić swoje zobowiązania wynikające z umowy PPA. W takim przypadku jednak wytwórca otrzyma płatności obliczone według niższej z poniższych cen:
cena PPA (lub 85 procent tej kwoty, jeśli dostawa jest opóźniona o więcej niż trzy miesiące);
kombinacja średniej ceny spot energii i spreadu obliczonego zgodnie z przepisami ANEEL' lub
rzeczywistą cenę określoną w umowie wolnorynkowej zawartej przez wytwórcę.14
Wolny rynek
Wytwórcy, agenci komercjalizacji i wolni konsumenci mogą handlować energią w środowisku wolnorynkowym, na warunkach swobody zawierania umów. Wolny rynek stanowi prawie 30 procent całkowitej ilości skomercjalizowanej energii w Brazylii.
Wolnorynkowe umowy PPA nie wymagają uprzedniej zgody ANEEL lub MME ani rejestracji w żadnym z tych organów. Strony umowy PPA muszą jednak dostarczyć informacje dotyczące ilości energii i okresu jej dostarczania w systemie teleinformatycznym CCEE', w terminie umożliwiającym wykorzystanie umowy do rozliczenia rynku energii. Zarówno CCEE, jak i ANEEL mają prawo zażądać kopii umów PPA do celów kontrolnych.
W przeciwieństwie do aukcyjnych umów PPA, umowy wolnorynkowe są zazwyczaj zawierane na krótki lub średni okres, a wolnorynkowe umowy PPA z okresem dłuższym niż pięć lat są stosunkowo rzadkie. Ze względu na brak bezpiecznego długoterminowego strumienia przychodów dla wolnorynkowych umów PPA trudniej jest ustrukturyzować mechanizmy finansowania projektów niż w przypadku projektów sprzedaży energii na aukcjach PPA, które mają gwarantowany długoterminowy strumień przychodów.
Bezpłatni konsumenci są kwalifikowani w następujący sposób:
specjalne bezpłatne odbiorniki: konsumenci z zakontraktowanym obciążeniem 0,5 MW, jeśli mogą kupować energię tylko ze źródeł odnawialnych; oraz
wolni odbiorcy: odbiorcy o zakontraktowanym obciążeniu 3MW (MME niedawno wydało rozporządzenie zmniejszające zapotrzebowanie na moc do 2,5MW od 1 lipca 2019 r. i do 2MW od 1 stycznia 2020 r.).15
Zachęty
Specjalne aukcje nowej energii
Jak wspomniano powyżej, MME i ANEEL mogą prowadzić aukcje energii specjalnie dla wytwarzania energii odnawialnej lub źródeł alternatywnych, tworząc popyt na długoterminowe umowy PPA (20–25 lat) dla projektów odnawialnych. Historycznie rzecz biorąc, każdego roku przeprowadzano co najmniej jedną aukcję OZE.
Na początku rozwoju odnawialnych źródeł energii innych niż wodne w Brazylii specjalne aukcje były wymagane specjalnie dla tych źródeł, ponieważ nie były one w stanie konkurować z konwencjonalnymi źródłami energii. Jednak wraz z rozwojem rynku wiatr i energia słoneczna stały się konkurencyjnymi źródłami energii i zaczęły konkurować z energią konwencjonalną na aukcjach energii.
Na 2019 rok zaplanowano dwie aukcje dla źródeł wiatrowych, słonecznych, wodnych i termoelektrycznych: aukcje A-6 i A-4.
Dotowane taryfy sieciowe
Wytwórcy źródeł odnawialnych (wodnych, biomasowych, biogazowych, wiatrowych, słonecznych i kwalifikowanej kogeneracji) wprowadzający do sieci do 300 MW mocy, a także odbiorcy nabywający energię od tych wytwórców mają prawo do 50% zniżki na taryfy za korzystanie z sieci .16Ta zachęta odgrywa dużą rolę we wspieraniu inwestycji w odnawialne źródła energii w Brazylii i pomogła stworzyć duży udział w'energii motywowanej' na brazylijskim wolnym rynku energii.
Ta zachęta nie dotyczy generacji rozproszonej.
Ustawa nr 14 120/2021 z dnia 3 marca 2021 r. ustaliła, że projekty energetyki odnawialnej nie będą już uprawnione do zniżki od taryf sieciowych. Istnieją jednak pewne zasady przejściowe:
w przypadku projektów operacyjnych świadczenie będzie nadal obowiązywać przez pierwszy okres odpowiedniego zezwolenia na wytwarzanie energii (zwykle 35 lat);
zniżka nadal obowiązuje w przypadku nowych projektów lub zwiększenia mocy, ale tylko w przypadku projektów, które uzyskają odpowiednie zezwolenie na wytwarzanie energii do dnia 31 sierpnia i rozpoczną działalność komercyjną w ciągu 48 dni od dnia uzyskania zezwolenia; oraz
dla nowych projektów małej elektrowni wodnej (do 30 MW mocy zainstalowanej).
Nowe prawo wywodzi się z powszechnego poglądu, że projekty wytwarzania energii ze źródeł odnawialnych (zwłaszcza słonecznej i wiatrowej) stały się konkurencyjną alternatywą i nie wymagają już dopłat do taryf sieciowych, aby były ekonomicznie wykonalne. W rzeczywistości energia słoneczna i wiatrowa stały się tak konkurencyjne, że tylko kilka małych projektów hydroenergetycznych było w stanie wygrać nowe aukcje energii w ciągu ostatnich 5 lat.
Aby zrekompensować wygaśnięcie dopłat do taryf sieciowych, rząd federalny musi w ciągu 12 miesięcy od 1 września 2020 r. ustanowić dyrektywy dotyczące tworzenia nowych mechanizmów lub rynków, uwzględniających środowiskowe cechy nowych projektów w zakresie energii odnawialnej. Oczekuje się, że Brazylia mogła zorganizować rynki dla'certyfikatów zielonej energii','certyfikatów redukcji emisji' i zielone obligacje w dającej się przewidzieć przyszłości.17
Zwolnienie ICMS i PIS/COFINS w zakresie produkcji rozproszonej
Ilość energii dostarczanej przez spółki dystrybucyjne do odbiorców, odpowiadająca ilości energii wprowadzonej do sieci w ramach projektów generacji rozproszonej, jest zwolniona z ICMS (brazylijskiego podatku podobnego do VAT). Zwolnienie zostało dopuszczone na mocy Umowy CONFAZ ICMS nr 16/2015 i powtórzone przez ustawodawstwo większości państw. ICMS jest podatkiem stanowym, a stawki zwykle wahają się od 12% do 20% w zależności od stanu i rodzaju konsumenta.18Zwolnienie ICMS dotyczące wytwarzania rozproszonego poza zakładem (gdy elektrownia i obiekty odbiorcze nie znajdują się w tym samym miejscu) stosuje się w różny sposób w zależności od ustawodawstwa w każdym stanie.
Podobnie ilość dostarczonej energii jest zwolniona z podatków federalnych PIS/COFINS.19Stawka PIS/COFINS wynosi 9,25 proc.
Gdyby nie zwolnienia, podatki dotyczyłyby faktur wystawianych przez zakłady energetyczne na odbiorców korzystających z systemu opomiarowania sieci generacji rozproszonej.
Zwolnienie ICMS na sprzęcie
Zgodnie z Umową CONFAZ ICMS nr 101/97 z późniejszymi zmianami, urządzenia dla energetyki wiatrowej i fotowoltaicznej są zwolnione z ICMS.
Niektóre urządzenia fotowoltaiczne, takie jak falowniki i trackery, nie zostały jednak objęte zwolnieniem.
Ulgi podatkowe na rozwój infrastruktury
Zgodnie z ustawą nr 11 488/2007 projekty wytwarzania energii ze źródeł odnawialnych są uprawnione do zwolnienia z podatku PIS/COFINS w odniesieniu do sprzętu, materiałów i usług, które należy zaliczyć do środków trwałych projektu.
Aby uzyskać prawo do ulgi podatkowej na rozwój infrastruktury (znanej jako REIDI), projekt musi otrzymać zezwolenie na wytwarzanie energii i ubiegać się o zakwalifikowanie jako projekt priorytetowy, które zwykle jest przyznawane przez ANEEL.
Motywowane obligacje projektowe
Projekty uznane przez ANEEL za priorytetowe (patrz powyżej) są również uprawnione do emisji obligacji projektowych z zachętą (znanych również jako zielone obligacje).
Ustawa nr 12.431/2011 reguluje premiowane obligacje projektowe. Osoby posiadające te obligacje są zwolnione z podatku dochodowego, a obligatariusze osób prawnych płacą podatek dochodowy według stawki 15 procent. Obligacje muszą mieć co najmniej cztery lata zapadalności i płacić odsetki w odstępach nie dłuższych niż 180 dni.
Rozwój projektów energii odnawialnej
iStruktury transakcji finansowania projektów
Ze względu na złożoność projektów energii odnawialnej, ich wysokie koszty strukturalne i długie okresy realizacji, finansowanie projektów jest preferowanym mechanizmem finansowania w Brazylii. Większość projektów dotyczących energii odnawialnej jest obecnie opracowywanych w kontekście aukcji energii, w których regulowane umowy PPA stanowią główne źródło przychodów. W związku z tym, możliwość zabezpieczenia długoterminowych kontraktów, które oferują przewidywalne przepływy pieniężne, sprawia, że projekty energii odnawialnej są szczególnie dobrze przystosowane do finansowania projektów.
Różnorodne struktury pożyczek są powszechnie stosowane do finansowania projektów w Brazylii (niektóre z nich są bardzo podobne do praktyki międzynarodowej, takie jak pożyczki bezpośrednie i pożyczki konsorcjalne, z agentami administracyjnymi i zabezpieczeniami, umowy między wierzycielami i umowy o podziale gwarancji), w tym pożyczki z ograniczonym regresem (np. , pożyczki zabezpieczone aktywami projektu i spłacone w całości z przepływów pieniężnych projektu), a nie z aktywów ogólnych lub zdolności kredytowej sponsorów projektu.
Struktury własności powszechnie stosowane w brazylijskim finansowaniu projektów dotyczących energii odnawialnej zwykle obejmują inwestorów kapitałowych (znanych jako sponsorzy) i dostawców długu, którzy udzielają pożyczek spółce projektowej, spółce celowej utworzonej wyłącznie w celu posiadania i eksploatacji określonego projektu. BNDES, brazylijski państwowy bank rozwoju, zawsze odgrywał główną rolę w finansowaniu dużych projektów. Oprócz BNDES, Banco do Nordeste do Brasil,20banki i fundusze państwowe, takie jak Banco do Brasil, Caixa Econômica Federal i FI-FGTS,21jak również niektóre brazylijskie i międzynarodowe banki komercyjne i inwestycyjne, również były bardzo aktywne w finansowaniu projektów w Brazylii.
BNDES, który tradycyjnie był głównym pożyczkodawcą dla sektora infrastruktury w Brazylii, zmienił swoją strategię i oferuje obecnie stawki bliższe stawkom rynkowym. Stwarza to szansę dla banków komercyjnych (krajowych i zagranicznych) oraz rynków kapitałowych do nabierania coraz większego znaczenia w długoterminowym finansowaniu infrastruktury. W tym kontekście obligacje infrastrukturalne są coraz częściej wykorzystywane do finansowania projektów w Brazylii, a emitowane w związku z finansowaniem projektów energetycznych mogą korzystać z zachęt podatkowych (zob. sekcja III.ii).
Oficjalne stopy procentowe (SELIC, utworzone w 1996 r.) znajdują się obecnie na najniższym poziomie w historii tego indeksu, a finansowanie projektów w sektorze OZE przyspieszy, gdy brazylijska gospodarka zacznie odradzać się po pandemii COVID-19. Pomimo przerw spowodowanych pandemią Covid-19, według brazylijskiego Ministerstwa Finansów, w 2020 r. emisja takich obligacji po raz pierwszy przekroczyła wypłaty BNDES.
iiRozproszona i mieszkaniowa energia odnawialna
Od maja 2012 r. Brazylia wdrożyła ramy regulacyjne dla funkcjonowania mini (do 75 kW) i mikro (od 76 kW do 5000 kW) rozproszonej generacji ze źródeł słonecznych, wiatrowych, wodnych, biomasowych lub kwalifikowanych źródeł kogeneracyjnych, wraz z systemem opomiarowania netto pozwalającym użytkownikom końcowym dostarczanie energii do sieci i kompensowanie kosztów rachunków za energię.22
Po powolnym starcie i rewizji przepisów,23rynek generacji rozproszonej rósł wykładniczo. Brazylia ma obecnie 502 888 projektów w zakresie wytwarzania rozproszonego – obejmujących 502 473 projektów słonecznych, 312 termoelektrycznych, 34 mini elektrownie wodne i 69 projektów elektrowni wiatrowych o łącznej mocy zainstalowanej 6 GW oraz 612 929 odbiorców korzystających z systemu opomiarowania netto generacji rozproszonej.24
Zakres ustaleń dotyczących opomiarowania netto dla generacji rozproszonej został ostro skrytykowany i oczekuje się, że zostanie rozwiązany w przyszłej rewizji rezolucji ANEEL nr 482/2012 (pierwotnie należnej do 31 grudnia 2019 r.) (patrz rozdział IV.ii). Obecnie konsumenci wytwarzający energię poza zakładem mają prawo do wykorzystania mocy dostarczonej do sieci dystrybucyjnej w celu zrekompensowania zarówno opłat za energię, jak i taryf sieciowych, pomimo wykorzystywania sieci do celów zużycia energii. Jest to postrzegane jako dotacja krzyżowa (tj. opłacana przez konsumentów, którzy niekoniecznie korzystają z tego rozwiązania), ponieważ taryfy, które firmy dystrybucyjne pobierają energię od wszystkich swoich klientów, są zwiększane, aby zrekompensować straty przychodów spowodowane pomiarami netto. mechanizm.
Rynek oczekuje, że opomiarowanie netto zostanie zredukowane wyłącznie w celu zrównoważenia taryf za energię, a nie taryf sieciowych. Ponieważ taryfy sieciowe są głównym składnikiem kosztów dostaw energii, korzyści ekonomiczne z wykorzystania generacji rozproszonej zostaną znacznie zmniejszone, jeśli tylko taryfy energetyczne będą mogły być kompensowane.
Sprawa była przedmiotem zawiłej dyskusji regulacyjno-politycznej, która opóźniła publikację znowelizowanego rozporządzenia przez ANEEL (w rzeczywistości nowelizacja nie została jeszcze opublikowana w momencie pisania tego tekstu i nowy projekt ustawy wprowadzającej generację rozproszoną obowiązkowe zachęty są przedmiotem dyskusji na kongresie krajowym).
iiiRozwój finansowania poza projektami
Projekty związane z energią odnawialną przyciągają również firmy typu private equity, fundusze emerytalne, fundusze inwestycyjne, firmy ubezpieczeniowe i biura rodzinne poszukujące wyższych zysków, a te zapewniają bardzo mile widziane alternatywy finansowania dla branży.
Innym zauważalnym trendem jest reinwestowanie wpływów z fuzji i przejęć przez dotychczasowych uczestników w nowe projekty. EDP Renováveis (EDPR) z portugalskiej grupy EDP niedawno sprzedała swój udział w projekcie operacyjnym farmy wiatrowej o mocy 137 MW o nazwie Babilônia, położonej w stanie Bahia, spółce zależnej inwestora private equity Actis, za łączną kwotę 650 milionów reali.25Ta sprzedaż jest częścią strategii recyklingu kapitału EDPR', polegającej na sprzedaży większościowych udziałów w projektach operacyjnych i rozwojowych, co pozwala EDP na ponowne inwestowanie w możliwości wzrostu.26Mniej więcej w tym samym czasie BNDES zatwierdziła finansowanie w wysokości 1 miliarda reali na budowę i wdrożenie sześciu farm wiatrowych o mocy 319,2 MW i związanej z nimi podstacji przez EDR, zlokalizowane w Rio Grande do Norte,27potwierdzając tendencję do reinwestowania wpływów w nowe projekty.
Produkcja energii odnawialnej
Brazylia ma ugruntowany łańcuch dostaw konwencjonalnych (wodnych i termoelektrycznych) źródeł odnawialnych, z obecnością dostawców dowolnej wielkości, zarówno krajowych, jak i międzynarodowych.
Głównie ze względu na wymagania dotyczące treści krajowych w ramach programu zachęt PROINFA w zakresie odnawialnych źródeł energii (który pomógł w uruchomieniu przemysłu energetyki wiatrowej w Brazylii w 2004 r.) oraz programu finansowania BNDES, w Brazylii opracowano kompletny łańcuch dostaw dla projektów energetyki wiatrowej. Enercon (znany jako Wobben w Brazylii), Siemens Gamesa i General Electric były pierwszymi firmami, które utworzyły zakłady produkcyjne, a następnie m.in. Vestas i Suzlon. Oprócz głównych producentów turbin, Brazylia ma mnóstwo dostawców komponentów, w tym do wież, łopatek i odlewanych części metalowych.
W przypadku sprzętu fotowoltaicznego istnieje podobny trend, a liczący się producenci, tacy jak BYD i Canadian Solar, mają swoje lokalne zakłady.
Wnioski i perspektywy
Jeśli chodzi o wolumeny zakontraktowane wyłącznie na aukcjach regulowanych, do 2022 r. ma powstać i rozpocząć eksploatację 2,5 GW dodatkowej mocy fotowoltaicznej28oraz 5,2 GW dodatkowej mocy wiatrowej zostanie uruchomione do 2023 roku,29tworzenie znacznego popytu na sprzęt, finansowanie i usługi.
Oczekuje się nowej reformy regulacyjnej w 2022 r., mającej na celu zapewnienie dostosowania stosowanych obecnie wskaźników i mechanizmów w celu rozszerzenia sektora energetycznego w celu zaspokojenia stale rosnącego zapotrzebowania na energię w Brazylii w odpowiednim tempie, aby zapewnić dostawy; oraz dostosowanie'architektury sygnałów ekonomicznych' na nowe inwestycje i lepszą alokację zasobów, aby poprawić efektywność ekonomiczną. Nowe przepisy uwzględniają takie kwestie, jak:
ekspansja wolnego rynku;
bankowalność sektora elektroenergetycznego (poza dotowanym finansowaniem banków rozwoju);
wprowadzanie nowych technologii (magazynowanie energii, odwracalne elektrownie wodne, elektrownie hybrydowe itp.);
lepsza koordynacja rozbudowy przesyłu w stosunku do systemów wytwórczych;
rozproszone zasoby energii;
nowe projekty energetyki jądrowej;
alternatywne sposoby komercjalizacji energii wytwarzanej przez Itaipu;
nowe formy scentralizowanej wysyłki energii z ONS; oraz
likwidacja i modernizacja instalacji.
1Ana Carolina Barretto i Tiago Kümmel Figueiró są partnerami, a Amanda Leal Brasil jest wspólnikiem w Veirano Advogados. 2Źródło:https://bit.ly/2IGf4Q0. 3tamże. 4Źródło:https://renewablesnow.com/news/aes-tiete-strikes-deal-to-buy-743-mw-wind-complex-from- 5Źródło:https://scatecsolar.com/2017/10/04/scatec-solar-and-statoil-to-establish-partnership-in-brazil/;www.ttrecord.com. 6Źródło:www.ppi.gov.br/privatization-centrais-eletricas-brasileiras-sa-eletrobras. 7Źródło:www.epe.gov.br/pt/leiloes-de-energia/leiloes. 8Ustawa nr 9,074/1995, art. 5. 9Ustawa nr 9427/1996, art. 26(vi). 10Ustawa nr 8,987/1995, art. 18(xi). 11Ustawa nr 9,074/1995, art. 4 ust. 4. 12Rezolucje Conama nr 1/1986 i 237/1997. 13Dekret nr 5163/2004, art. 1. 14Uchwała ANEEL nr 595/2013. 15Zarządzenie MME nr 514/2018. 16Ustawa nr 9427/1996, art. 26 ust. 1. 17Źródło: Warsztaty'Rozważenie korzyści środowiskowych w energetyce – czy nadszedł czas na rynek węgla?' rozpoczyna cykl debat publicznych nad ustawą nr 14120/2021 (epe.gov.br). 18Ulgi podatkowe stanowe muszą być dozwolone na mocy umów CONFAZ (CONFAZ to Brazylia' polityka krajowej rady finansów). Jest to środek mający na celu uniknięcie konkurowania ze sobą stanów brazylijskich poprzez przyznawanie zachęt podatkowych. 19PIS (Program Integracji Społecznej) i COFINS (Składka na Finansowanie Ubezpieczeń Społecznych) to podatki federalne oparte na przychodach firmy. PIS finansuje system ubezpieczeń na wypadek bezrobocia, a COFINS finansuje system ubezpieczeń społecznych. 20BNB, bank rozwoju dla północno-wschodniej Brazylii. 21Fundusz inwestycyjny funduszu odpraw pracowniczych, FGTS. 22Uchwała ANEEL nr 482/2012. 23Uchwała ANEEL nr 687/2015. 24Źródło: Baza danych generacji ANEEL. 25Źródło:https://br.lexlatin.com/noticias/actis-capital-adquire-parque-eolico-no-brasil-da-portuguesa-edp-energias. 26Źródło:www.edp.com/en/news/2019/07/29/edp-announces-r12-miliardów-rotacji-zasobów- 27Źródło:www.edpr.com/en/news/2020/01/30/wind-project-rio-grande-do-norte-brazil-backed-bndes-will-supply-energy-800. 28Źródło: ABSolar,www.absolar.org.br/mercado/infografico/. 29Źródło: ABEEolica,http://abeeolica.org.br/wp-content/uploads/2019/05/Infovento11_ENG.pdf.Przypisy
renova-plus-pipeline-650132/;www.ttrecord.com.
transakcja-farma-wiatru-brazylia.